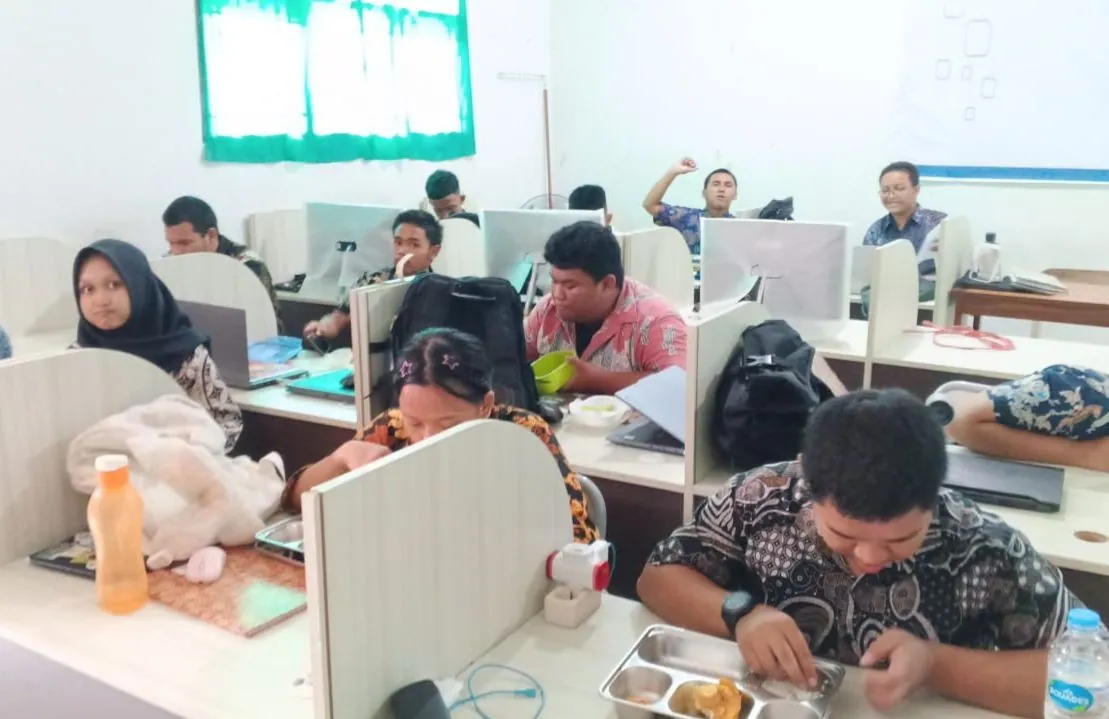
Badan Gizi Nasional (BGN) menyatakan pembenahan program Makan Bergizi Gratis menghasilkan efisiensi dan pengembalian anggaran sekitar Rp44 triliun. Angka itu penting diperiksa bukan karena penghematan merupakan hal buruk, melainkan karena rincian BGN sendiri menggabungkan jenis transaksi yang berbeda: penurunan pagu, proyeksi penghematan akibat perubahan formula pembayaran, dan dana yang disebut benar-benar dikembalikan.
Pada 20 November 2026, Kepala BGN Sudaryono mengulangi klaim tersebut saat berkunjung ke Jambi. ANTARA melaporkan pernyataannya bahwa reformasi MBG 2.0 mengembalikan sekitar Rp44 triliun ke kas negara. Namun, siaran pers BGN yang lebih terperinci pada 29 Oktober memberi konteks penting: angka itu merupakan gabungan efisiensi dan pengembalian, bukan bukti rekonsiliasi setoran tunai Rp44 triliun yang telah diaudit secara independen.
Apa sebenarnya komponen Rp44 triliun?
BGN menyatakan alokasi anggarannya disesuaikan dari Rp268 triliun menjadi Rp229 triliun. Selisih matematis kedua angka pembulatan itu Rp39 triliun, tetapi siaran pers menyebut anggaran yang dikembalikan sekitar Rp38 triliun. Perbedaan tersebut menjadi alasan penting untuk meminta dokumen pagu sebelum dan sesudah revisi secara persis, bukan memperlakukan hitungan dari angka pembulatan dalam siaran pers sebagai buku besar audit.
Penyesuaian pagu tidak otomatis sama dengan transfer uang tunai. Pengurangan kewenangan belanja suatu lembaga dapat berarti dana tidak lagi boleh dicairkan atau dikontrakkan. Apakah hal itu dicatat sebagai penerimaan kas, pengurangan otorisasi belanja, atau realokasi ke pos lain harus dibuktikan dengan dokumen revisi anggaran dan pencatatan Kementerian Keuangan. Rincian tersebut tidak disertakan dalam siaran pers BGN.
Kategori kedua adalah efisiensi yang diproyeksikan. BGN menyebut perubahan insentif mitra yayasan dari Rp6 juta tetap per hari menjadi Rp2.000 per ompreng, dengan estimasi penghematan Rp2,5-3 triliun hingga akhir tahun. Perubahan ini memengaruhi ekonomi operasional dapur, tetapi angka penghematannya bergantung pada jumlah porsi, kapasitas dapur, kontrak, dan waktu penerapan. Estimasi tersebut bukan bukti bahwa seluruh nominalnya sudah masuk kas negara pada Oktober atau November.
Kategori ketiga adalah biaya operasional. BGN menyatakan menetapkan batas maksimal Rp3.000 untuk dana operasional, menggantikan mekanisme at cost yang menurutnya berisiko menghasilkan klaim berlebihan. BGN memperkirakan tambahan penghematan hingga Rp3 triliun sampai akhir tahun. Sekali lagi, plafon biaya dan proyeksi pengurangan belanja masa depan berbeda dari transaksi pengembalian uang yang sudah terjadi.
Terakhir, BGN menyebut Rp311,25 miliar hasil penyisiran terhadap 414 rekening virtual dapur yang bermasalah atau disebut fiktif, serta Rp160,37 miliar sebagai tindak lanjut temuan Badan Pemeriksa Keuangan (BPK). Jumlah keduanya Rp471,62 miliar. Komponen inilah yang secara eksplisit dijelaskan sebagai pengembalian dana, walaupun bukti transaksi dan rincian jadwal audit tidak dilampirkan dalam ringkasan publik.
Mengapa perbedaan istilah penting?
Ungkapan 'dikembalikan ke kas negara' dapat membuat pembaca membayangkan Rp44 triliun telah masuk sebagai uang tunai. Rincian komponen BGN tidak cukup untuk menyimpulkan demikian. Total tersebut mencampurkan perubahan otorisasi anggaran, proyeksi penghematan, dan klaim pemulihan dana. Semuanya relevan untuk pengelolaan fiskal, tetapi penyajiannya tanpa pemisahan membuat publik sulit menilai apa yang benar-benar sudah terlaksana.
Angka antar-komponen juga perlu direkonsiliasi. Jika menggunakan penyesuaian pagu Rp38 triliun, penghematan insentif Rp2,5-3 triliun, biaya operasional hingga Rp3 triliun, serta pemulihan Rp471,62 miliar, jumlah indikatifnya berkisar Rp40,97-44,47 triliun, bergantung pada realisasi penghematan operasional. Ini bukan saldo akhir terverifikasi; kemungkinan tumpang tindih antar-komponen juga belum dapat disingkirkan.
Siaran pers BGN tanggal 21 Oktober memberi rincian tambahan tentang satu komponen pemulihan. Lembaga tersebut menyatakan Rp160,37 miliar sudah dikembalikan sebagai tindak lanjut temuan BPK dalam laporan keuangan 2025, atau sekitar 81,75% dari temuan senilai Rp196,17 miliar. Ini merupakan penjelasan lembaga mengenai tindak lanjut audit, bukan konfirmasi independen bahwa seluruh kelemahan pengendalian yang mendasarinya telah diselesaikan.
Siapa memperoleh manfaat, siapa menanggung risiko?
Penurunan biaya satuan dapat membebaskan sumber daya publik dan membuat program lebih berkelanjutan. Pengembalian dana menganggur atau yang dikelola tidak sesuai ketentuan juga dapat meningkatkan akuntabilitas apabila didukung bukti. Pemerintah berargumen perubahan tersebut melindungi uang pembayar pajak dan memperbaiki pelayanan. Alasan ini perlu diuji berdasarkan hasil keuangan dan gizi yang nyata, bukan ditolak semata-mata karena berasal dari pejabat.
Namun, pemangkasan insentif dan pembatasan klaim operasional juga berpotensi memindahkan tekanan biaya kepada yayasan mitra, pengelola dapur, pekerja, atau pemasok. Dampak sesungguhnya bergantung pada biaya riil, kontrak, dan pelaksanaan aturan. Belanja administrasi yang lebih rendah tidak otomatis lebih baik jika mengorbankan keamanan pangan, kualitas porsi, ketepatan pembayaran pemasok, atau jangkauan wilayah terpencil. Dokumen yang ditinjau belum cukup untuk menyatakan dampak negatif tersebut telah terjadi akibat perubahan khusus ini.
Pihak yang kepentingannya paling utama adalah anak sekolah, ibu hamil, ibu menyusui, dan balita penerima MBG. Evaluasi yang bermakna perlu membandingkan jumlah makanan tersalurkan, standar gizi, insiden keamanan pangan, jangkauan wilayah, kewajiban yang belum dibayar, dan biaya per porsi sebelum serta setelah reformasi. Angka penghematan besar saja tidak mengukur hasil-hasil tersebut.
Dokumen apa yang perlu dibuka?
Rekonsiliasi yang dapat diperiksa harus memperlihatkan pagu awal dan pagu revisi, dasar hukum revisi, realisasi pencairan, bukti penerimaan kas untuk dana yang dipulihkan, serta perlakuan terhadap dana yang tidak terpakai. Pemerintah perlu memisahkan penghematan yang sudah terealisasi pada tanggal tertentu dari proyeksi hingga Desember, menjelaskan asumsi hitungan per ompreng dan biaya operasional, serta memastikan tidak ada komponen yang dihitung dua kali.
Perlu pula dijelaskan bagaimana 414 rekening virtual diklasifikasikan, berapa dana dibekukan, dipulihkan, atau masih disengketakan, dan bagaimana temuan BPK ditindaklanjuti. Istilah 'bermasalah' atau 'fiktif' dalam penjelasan BGN tidak boleh otomatis dianggap sebagai putusan pengadilan bahwa setiap dapur atau orang yang terkait melakukan penipuan.
Sumber yang tersedia membuktikan bahwa BGN mengumumkan gabungan efisiensi dan pengembalian sekitar Rp44 triliun serta menjabarkan kebijakan yang ditujukan untuk mencapainya. Sumber tersebut belum membuktikan secara independen bahwa uang tunai Rp44 triliun telah disetor ke kas negara. Sumber itu juga tidak membuktikan korupsi dalam pencatatan. Pertanyaan utamanya adalah keterujian: masyarakat membutuhkan jembatan audit yang jelas antara angka utama, kewenangan belanja, penghematan yang terealisasi, dan uang yang benar-benar berhasil dipulihkan.